

摘要:2026年10月28日,伦敦。英国财政大臣 John Healey 在他任内第一份秋季预算里,说了一句很短的话:我要加强在线市场的要求,让卖家无法在网上销售时逃避增值税。(I will strengthen the requirements for online marketplaces so that sellers cannot avoid paying VAT when they sell
2026年10月28日,伦敦。英国财政大臣 John Healey 在他任内第一份秋季预算里,说了一句很短的话:我要加强在线市场的要求,让卖家无法在网上销售时逃避增值税。(I will strengthen the requirements for online marketplaces so that sellers cannot avoid paying VAT when they sell online.)
(来源网络)
台下没什么掌声。但这句话的分量,跨境电商圈用了不到24小时就消化完了——从2027年10月起,英国本土卖家也将被平台代扣代缴VAT。
先把结论摆在前面:这次改革,英国没有提高任何一个百分点的税率。对一个一直老实申报的卖家,全年的应缴税额,一分钱都不会变。
那为什么所有人都在紧张?
因为被改写的不是税,是钱进出的顺序。
-------------------------------------------------------------------------------------------------------------------------------------
PART 01
护身符失效:从「你是谁」,到「你在哪卖」
2021年,英国把VAT代扣代缴的责任压给了在线市场(OMP),但只针对海外卖家。效果立竿见影:累计征税超过80亿英镑,每年稳定贡献约18亿,配合低值进口减免的取消,双管齐下。
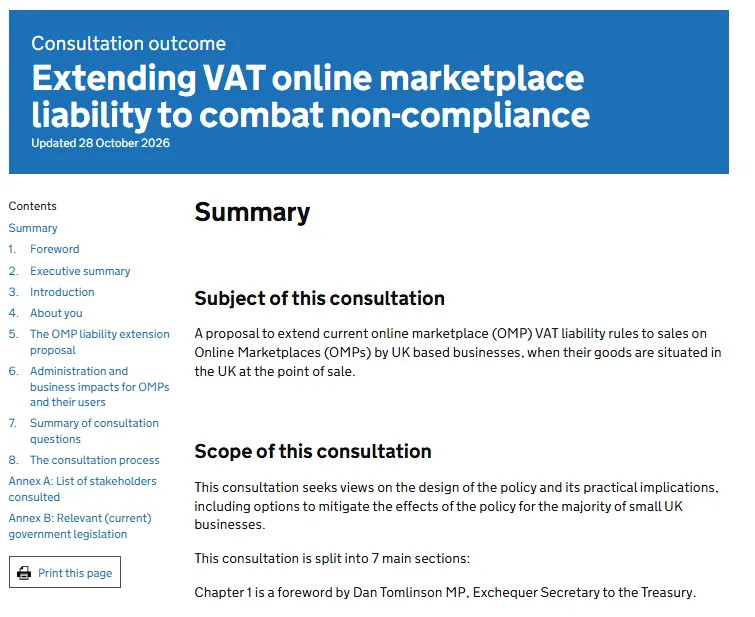
(来源英国官网)
但战场只打扫了一半。
HMRC 自己承认:通过平台交易的英国本土企业里,有「数以万计」没有履行VAT义务,每年流失「数亿英镑」。而且这不是零散疏忽,是三条成熟的路径。
三条成熟路径 · THREE ROUTES
身份套利 海外卖家在英国注册空壳公司,用一纸主体把「海外」洗成「本土」,绕开本应由平台代扣的税。 | |
门槛套利 英国VAT注册门槛是年营业额9万英镑。把销售拆到多个平台、多个账号,每个渠道都压在门槛之下——既不注册,也不缴税。 | |
申报套利 注册了,进项税照抵,销项税少报;一旦被盯上,干脆注销公司走人。 |
三条路叠加,形成一个荒谬的结果:老实人吃亏。不合规的成本低,就能把价格压低;合规的卖家,被自己的合规惩罚。
新规真正的题眼,是把界定依据从「卖家的身份」换成了「销售的渠道」。
你是谁,不再重要。重要的是这笔订单在哪成交。
-------------------------------------------------------------------------------------------------------------------------------------
PART 02
90,000英镑:它不是免税额度,是开关
新规的适用条件,是两条并列的触发线。
触发条件 · 满足其一即纳入
条件 1已注册VAT的英国企业
不论金额多少,全部适用
or
条件 2未注册VAT的英国企业
在单一平台年销售额达 £90,000,即适用
这个£90,000,被误读得最厉害。三个最常见的坑:
误读一:9万是所有平台加总
不是。是「每个平台分别计算」。A平台8万、B平台8万,都不会触发代扣。
误读二:每个平台都不到9万,就彻底安全
这是最危险的半对。9万只决定「平台要不要替你扣」,它不改变你的VAT注册义务。VAT注册看的是全渠道总营业额——同样是9万。三个平台各3万,合计9万,你依然必须注册;而一旦注册,上面第一条立刻生效:所有平台销售,全额纳入代扣。
一个门槛,两套算法。踩在这里的人会最多。
误读三:9万是政府给卖家的让利
恰恰相反。它是给「本来就不该注册VAT的小微企业」的保护垫。英国政府在6月23日到8月18日的咨询里,其实摆了两个方案:一是设「最低平台门槛」,二是给门槛以下企业VAT税率减免。最后选了前者——更好执行,行政成本更低,也更难被钻空子。
边界也要说清楚:B2B销售、个人出售自用物品、二手商品,都不在范围内。企业卖二手,继续按常规方式自己计缴VAT,利润不受影响。另外,通过平台卖的零售商品和外卖餐食都在射程内——这一条,容易被做餐饮配送的人忽略。
-------------------------------------------------------------------------------------------------------------------------------------
PART 03
法律上的「两步」,会计上的一次地震
(来源网络)
这一节,是这次改革里最少被讲透的部分。
代扣不是「平台帮你转个账」这么简单。法律上,一笔订单被拆成了两步:
第一步 你把货卖给平台。这笔供应被「视同」为零税率,你不收VAT。
第二步 平台把货卖给消费者。平台按标准税率算税、收税、上缴。
平台由此成为「视同供应商」。
于是你的账上出现一个结构性变化:销项税没了,进项税还在。库存、包装、软件、平台佣金、广告费里的VAT,你照旧可以抵。
你从「欠HMRC钱」,变成了「HMRC欠你钱」。
听起来是好事?把现金流的账摊开算一遍。
一个季度 · 一个VAT注册品牌卖家
通过平台含税销售 £300,000;成本(不含税)£150,000,产生进项税 £30,000。
注:按20%标准税率估算,已忽略平台佣金与品类税率差异。
同一笔税,税额一分没变。但一个季度,营运资金摆动£50,000。
现在那£20,000在申报前一直躺在你账上——那是一笔无息、免审批、随销量自动增长的短期资金。以后,它变成了「等申报周期、等审核、等入账」的应收。
缓解办法有:可以申请改为月度申报,退款来得快一些。但等待不会消失,只是变短。
三个容易被忽略的次生影响
定价。含税零售价不变,但你失去了那笔「税金浮存」。旺季卖得越猛,缺口越大,备货和账期的节奏要跟着改。
多渠道的账要分维度。独立站、批发照旧自己申报;平台订单零税率。同一个SKU,两套处理。财务系统必须能把「渠道」作为一个核算维度切出来,否则月末永远对不上。
平台账单要提前谈。佣金、广告、仓储费怎么开票、税怎么列,直接决定你能抵多少进项。这项谈判的窗口在2027年之前,不在生效之后。
还有一个悬而未决的:Flat Rate Scheme(FRS)。用FRS的卖家,现在按营业额的低比例缴税、却按全额向客户收税——代扣之后这套逻辑怎么接?英国政府还没给答案。用FRS的,把它列进2027年待办的第一位。
-------------------------------------------------------------------------------------------------------------------------------------
PART 04
谁在笑,谁在疼
(来源网络)
笑的人,比想象中多。
一直合规的本土卖家,终于不用被低价打了。2021年就被代扣的合规海外卖家,对手也被扣了,起跑线归位。平台自己也笑——亚马逊和 eBay 都公开表态支持,原因不难猜:代扣把「连带责任」从不确定性变成了可控流程,总比被税局追着问责要好。
而且这里有个很少被提起的细节:这次改革收上来的钱,英国政府承诺定向投入商业税率改革,补贴酒吧、餐厅、酒店这些实体店。同一份预算里,零售、餐饮、休闲业的小微商业税率减免门槛,从£12,000提到了£18,000。
翻译一下:线上卖家多缴的税,变成了线下对手的减税。
这不是副作用,这是设计意图。
不过疼的人也很清楚。
空壳本土号。英国公司、无实体、无雇员。代扣一旦落地,「本土身份」的税务价值直接归零。接下来通常是四件事一起来:追溯、补税、资金冻结、封号。
卡在门槛线上的。单平台做到8万、9万的,处境最尴尬——一夜之间从「不用管」变成「平台代扣+自己还得注册」。这批人最容易做错决策。
现金流薄的铺货型卖家。£50,000的季度摆动,对净利率5%的生意,相当于三个多季度的净利润。
-------------------------------------------------------------------------------------------------------------------------------------
PART 05
12个月倒计时:四类卖家,四套动作
距生效还有整整一年。这一年不是等待期,是调整期。
① 已注册VAT的
把现金流预测重做一遍,把那笔「浮存」从模型里删掉;检查定价表里有没有夹着「用税金周转」的假设;和平台确认账单与发票口径;评估是否切换月度申报;确认FRS是否还适用于你。
② 单平台接近9万的
先算准「滚动12个月」的销售额——不是自然年。然后把三条路摆开比成本:压规模、分散渠道、主动注册。没有一条是免费的,但至少要在知道代价的前提下选。
③ 远低于门槛的小微
基本无变化。唯一要盯的,是全渠道合计别破9万——多开一个平台,可能就把自己推进了注册区。
④ 多主体、多店铺结构的
先做一次身份体检:你的英国实体,是不是真的在英国经营?如果答案是否定的,2027年10月之前,是最后一个体面的调整窗口。
时间线上还有一个变量:HMRC 承诺在生效前发布详细指南,覆盖会计处理、申报方式和FRS衔接。指南出来之前,不要做不可逆的架构决策。
(来源网络)
欧盟会不会跟进?现在断言,为时过早。
但方向已经很清楚了:过去十年,全球税政的主线是「把征管入口前移到平台」。英国这次只是把同一套逻辑,从跨境推到了本土。当「平台代收」成为默认设置,税务筹划的空间就不再来自「怎么申报」,而来自「在哪经营、以什么身份经营」。
对卖家来说,规则收紧本身不是最坏的消息。最坏的消息是不可预期。
反过来,当合规成本从「变量」变成「常量」,它反而成了可以定价、可以预算、可以摊进售价的东西——而这,恰恰是最省钱的状态。
一年时间,够做很多事。
也够什么也不做。
#英国VAT #VAT税号 #欧洲VAT #欧洲合规 #英国新规

